|
|


切比雪夫不等式到底是个什么概念?
关注者
1,208
被浏览
795,375
27 个回答

本答案先给Chebyshev不等式的 几何直观证明方法 ,然后再说明 它的意义及应用 。
几何直观证明:
再给出直观证明之前,我们需要引入 示性函数 (indicator function) I_{\{A\}} ,示性函数只有在事件A成立时才返回1,否则为0. 我们需要使用的一个引理是,当事件是以下形式,如 A = \{X>a\} 时,示性函数的期望可以表示事件发生的概率,即 \mathbb{E}\left(I_{\{A\}}\right)=\mathbb{P}\left(A\right) . 当然,A的形式不仅限于 A = \{X>a\} , A = \{X<a\} 或 A = \{|X|>a\} 时都是成立的。
引入示性函数后,我们就可以把概率问题转移到更直观的空间上。举例而言,我们知道,对于任意的非负x和b, I_{\{x\geq b\}}\leq \frac{x}{b} . 从几何的角度而言,即 \frac{x}{b} 在第一象限永远不低于 I_{\{x\geq b\}} . 如图所示

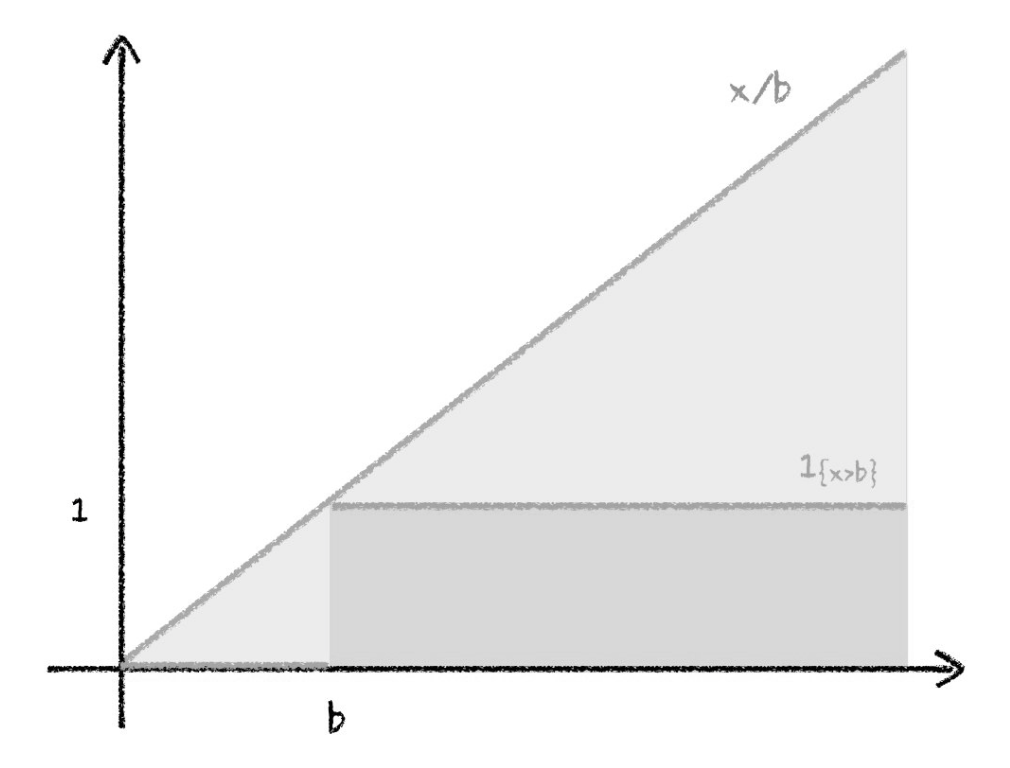
Image courtesy of Jim Pitman, Omid Solari and Xin Wang.
因此,将自变量x变为随机变量X,以上不等式也成立,再对不等式两边取均值,我们可以得到 Markov不等式 ,即 \mathbb{P}(X\geq b)\leq \frac{\mathbb{E}(X)}{b} .
对于Chebyshev不等式,我们也可以用类似的示性函数来几何直观证明。对于任意的x, a和b, I_{\{|x-a|\geq b\}}\leq \frac{(x-a)^2}{b^2} .右半部分是一个二次函数,而左边是两端取1的示性函数,这个不等式可能难以直接想象出来,不过我们可以画出它的几何形状,从而得到更直观的感觉。

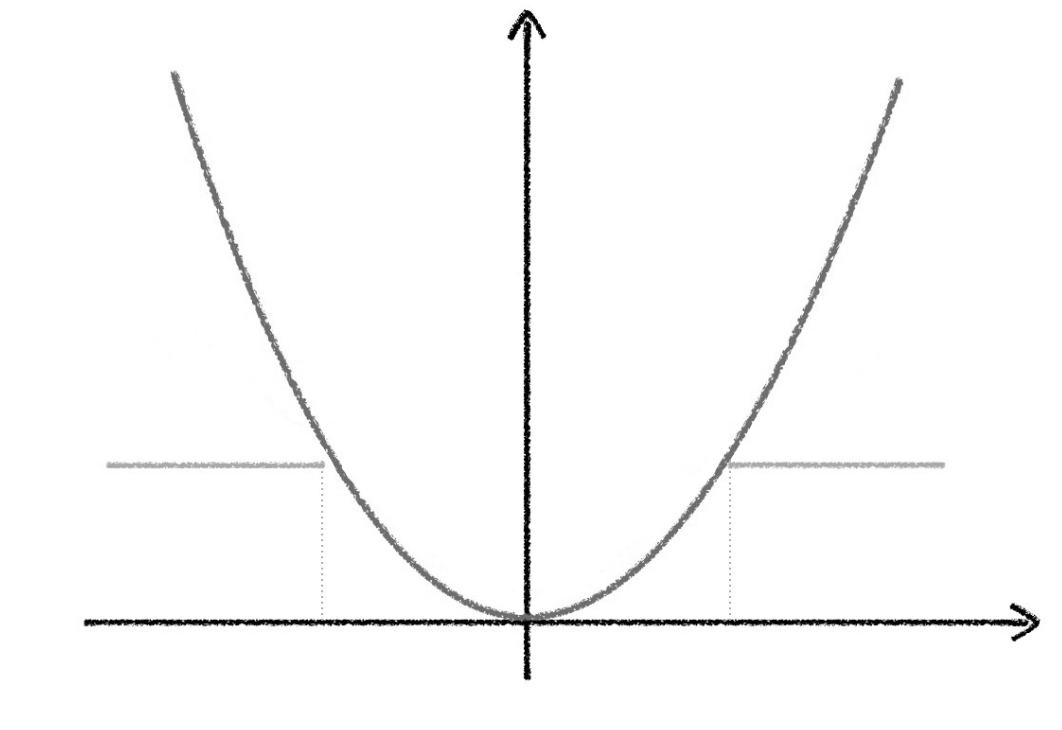
Image courtesy of Jim Pitman, Omid Solari and Xin Wang.
如图所示,二次函数的值在任意点都不会低于示性函数。其中,两坐标轴的交点其实为(a,0),而两条虚线对应的x轴的值分别为a-b与a+b. 重复上述讨论,将自变量x变为随机变量X,以上不等式也成立,再对不等式两边取均值,同时将a选择为随机变量X的均值 \mathbb{E}(X) ,我们可以得到 Chebyshev不等式 : \mathbb{P}(|X-\mu|\geq b) \leq \frac{\text{Var}(X)}{b^2} .
这种几何直观证明可以让你 不需要死记硬背不等式 ,知道原理后可以直接推出两个不等式。而且,更直观的,你会发现, Chebyshev和Markov不等式其实都是比较“松散”的界。 举例而言,如果想让不等号取到,那么随机变量就只能(几乎处处 a.s.)取到两个函数相等的点。对于Markov而言,随机变量最多取两点 X = \{0,b\} ; 对于Chebyshev而言,随机变量最多取三个点 X=\{a-b, a, a+b\} .而当随机变量取到其他的点时,这个界的松散程度就可以大概的由两个函数的差来表示。
Chebyshev的意义及应用:
Chebyshev的界究竟有多差?我们可以拿正态分布来举个例子。一般说来, 正态分布超过两个标准差的概率约在5%左右 ,而利用Chebyshev不等式我们只能说明 超过两个标准差的概率一定小于25% 。也就是说,利用Chebyshev不等式,我们估计随即从正态取100个点,平均而言,超过两个标准差的点应该小于25个,而实际上大概只有5个。因此,Chebyshev的界的确不尽如人意。
但是,它给出了及其偏离的概率上界,这点对证明依概率收敛定值非常有效。 举例而言,如果我们想证明“松散的”强大数定律(假设方差存在,实际并不需要这一条件)。假设需要证明如果 X_i 独立同分布于均值为 \mu 方差为 \sigma^2 的分布,那么 \frac{S_n}{n}\overset{p}{\rightarrow} \mu . 我们可以用Chebyshev不等式,因为 0 \leq \mathbb{P}\left(|\frac{S_n}{n}-\mu\geq \epsilon|\right) \leq \frac{\text{Var}(X)/n}{\epsilon^2} .当 \epsilon 固定时, n \rightarrow \infty 会让 \mathbb{P}\left(|\frac{S_n}{n}-\mu\geq \epsilon|\right) \rightarrow 0 .即证明了方差存在下的强大数定理。(大数定理并不要求方差存在,不过这个证明会更复杂。)
切比雪夫不等式,描述了这样一个事实,事件大多会集中在平均值附近。
比如,假设中国男人平均身高1.7m,那么不太可能出现身高17m的巨人。事实上我们从来没有见过这种“怪物”。
下面结合一个热门话题:“年薪百万”来讲解一下。

站在知乎一眼望去,似乎年薪百万的人到处都是,而且经常有人会提出“怎样才能年薪百万”这样的问题。
我们从数学的角度来解答一下,年薪百万难不难?
1 马尔科夫不等式
切比雪夫不等式是马尔科夫不等式的特殊情况,所以我们先来看看马尔科夫不等式。
1.1 马尔科夫不等式与直观感受
马尔科夫不等式是这么写的(本文代数只讨论离散的情况):
{\displaystyle P (X\geq a)\leq {\frac{E (X)}{a}}}\\
其中 X \geq 0 。
我们通过 \mu =1.3,\sigma =0.25 的正态分布解释下,首先, P(X\geq a) 就是指的是曲线下 X\geq a 部分的面积:

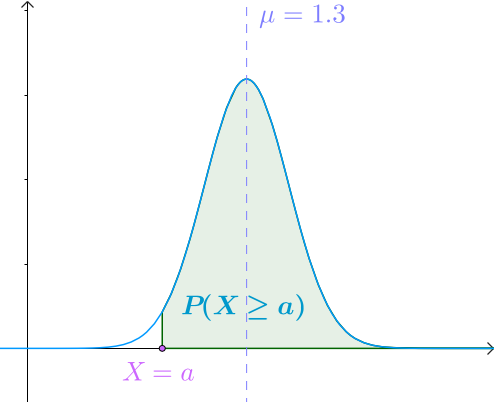
来感受一下马尔科夫不等式:

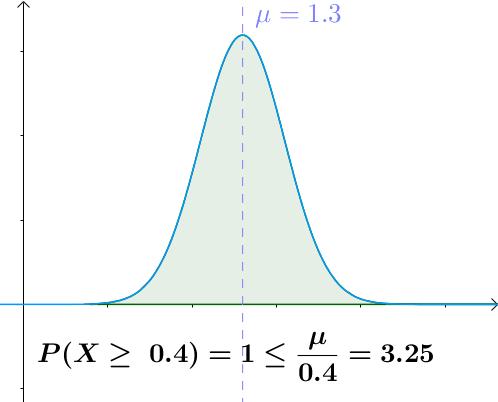
可见,越大于平均值,概率越低。
1.2 马尔科夫不等式与年薪百万
看看这个怎么去计算百万年薪的概率。
我随便搜索了下,查到以下数据:
人均收入的标准差,我确实查不到。至少免费的我没有查到,有哪位同学知道望告知。
咱们就用上面的数据近似一下,粗糙的认为:
- 中国人均收入 \mu :51350元
- 人均收入的标准差 \sigma :44000元
好,开始我们的计算。根据马尔科夫不等式:
{\displaystyle P (X\geq 1000000)\leq {\frac{51350}{1000000}}}\approx 5.14\% \\
也就是说,最多在20个人中有一个。
全国985院校的录取率是低于 5\% 的,看起来似乎基本上能进入985,就能年薪百万(如果我们认为收入和教育程度正相关的话)。
是吗?似乎看起来比例比我想象的更高啊。
1.3 马尔科夫不等式的证明
证明的方式很多,我找了一种我觉得容易理解的方式,不过不是很严格,大家权且当作一种证明思路的说明吧。
试证: {\displaystyle P (X\geq a)\leq {\frac{E (X)}{a}}}\quad X\geq 0,a > 0
下面的证明虽然是用正态分布来演示的,但是实际是与分布无关的。
之前我们说过, P(X\geq a) 就是指的是曲线下 X\geq a 部分的面积:
要扩大这部分面积很简单,就是让曲线 X\geq a 的部分变得“高”一些,至于 X < a 的部分嘛,怎么变化完全没有关系,反正这部分和计算面积没有关系:

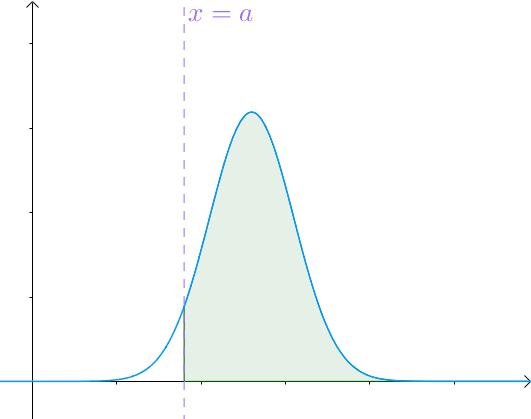
很显然, P(X\geq a) 是小于扩大后的面积的。
通过什么数学方式让 X\geq a 的部分变得“高”一些呢?
根据下图:

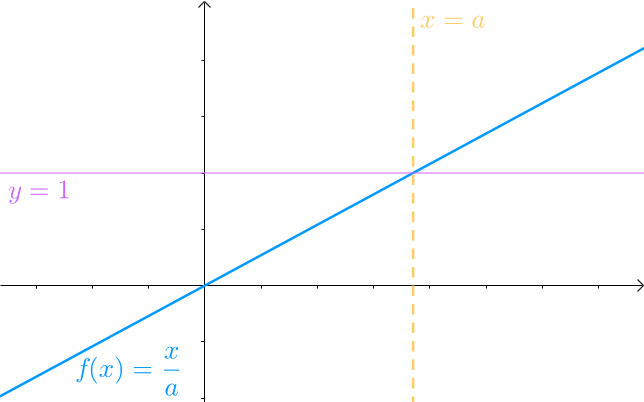
我们很容易得到:
\left. \begin{aligned} X \geq 0\\ X\geq a \end{aligned} \right\} \implies \frac{X}{a} \geq 1 \\
那问题就很简单了,乘上 \frac{X}{a} :
P(X\geq a)=\int _ a^{+\infty }f(x)dx \leq \int _ a^{+\infty }\frac{X}{a}f(x)dx\\
根据期望的定义有:
E(\frac{X}{a})=\int _{-\infty }^ a\frac{X}{a}f(x)dx + \int _ a^{+\infty }\frac{X}{a}f(x)dx\\
显然:
\int _{-\infty }^ a\frac{X}{a}f(x)dx \geq 0\\
因此有:
P(X \geq a) \leq \int _ a^{+\infty }\frac{X}{a}f(x)dx \leq E(\frac{X}{a})\\
综上,得到要证的目标:
P(X \geq a) \leq E \left( \frac Xa \right) = \frac{E(X)}{a} \\
其中 X \geq 0 。
2 切比雪夫不等式
切比雪夫不等式是马尔科夫不等式的特殊情况,而且还有进一步的关系:这两个不等式的作者是师生关系。

马尔科夫不等式是以俄国数学家安德雷·马尔可夫命名的。

而切比雪夫不等式是以马尔科夫的老师巴夫尼提·列波维奇·切比雪夫命名的。
2.1 切比雪夫不等式与直观感受
切比雪夫不等式是这么写的:
P(|X-\mu | \geq k\sigma ) \leq \frac1{k^2}\\
其中 k > 0 , \mu 是期望, \sigma 是标准差。
我们还是通过 \mu =1.3,\sigma =0.25 的正态分布来感受一下切比雪夫不等式:

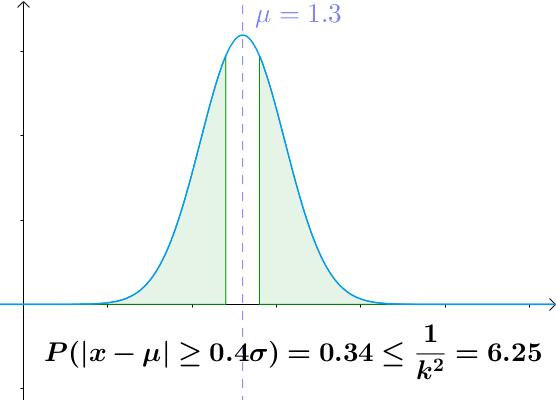
可见,越远离平均值,概率越低。
2.2 切比雪夫不等式与年薪百万
根据之前的数据,我们来算下切比雪夫认为年薪百万的概率是多少?
P(|X-51350| \geq 21\times 44000) \leq \frac1{21^2}=0.22\% \\
晕倒,切比雪夫认为最多只有千分之二的概率,比之前大大降低。
应该说切比雪夫不等式预测的准确率要远远高于马尔科夫不等式。
2.3 切比雪夫不等式的证明
马尔科夫不等式是这样的:
{\displaystyle P (X\geq a)\leq {\frac{E (X)}{a}}}\\
我们把 |X-\mu | 代入:
{\displaystyle P (|X-\mu | > a)\leq {\frac{E(|X-\mu |)}{a}}}\\
很显然等价于:
{\displaystyle P((X-\mu )^2 \geq a^2) \leq \frac{E((X-\mu )^2)}{a^2}=\frac{\sigma ^2}{a^2}}\\
令 k=\frac{a}{\sigma } ,容易得到 k > 0 :
{\displaystyle P(|X-\mu | \geq k\sigma )\leq \frac{1}{k^2}}\\
3 总结
如果我们把人群的收入分布计算出来,我估计应该是个正态分布,那么年入百万的概率就更低了,知乎有人算出来是 万分之四 。
所以马尔科夫不等式、切比雪夫不等式只是对概率的一个估计,有可能不是很准确,但总比瞎想要准确。
百万年薪固然很难,但是根据 贝叶斯定理 ,或许增加一些条件,可以大大增加概率:
- 接受好的教育,不能就读名校也没有关系,现在网上公开课的资源也很好
- 勤奋、并有明确的目标
- 要有耐心,数据显示,40左右慢慢达到人生的收入巅峰
- .....
-
欢迎加入 马同学图解数学 系列课程:
更多内容推荐 马同学图解数学 系列